Schemat przepływu surowców na rok 2025Branża tworzyw sztucznych pod presją
Źródło: Komunikat prasowy
Melanie Ehrhardt
| Przetłumaczone przez AI
4 min Czas czytania
Z nowego raportu „Przepływy surowców tworzyw sztucznych w Niemczech 2025” wynika, że produkcja, przetwórstwo, zużycie i ilość wytwarzanych odpadów spadły w porównaniu z rokiem 2023. Jednocześnie transformacja w kierunku gospodarki o obiegu zamkniętym postępuje powoli.
Schemat przepływu surowców na rok 2025: przemysł tworzyw sztucznych pod presją, warunki ramowe hamują rozwój gospodarki o obiegu zamkniętym
Około dwie trzecie (8 milionów ton) przetworzonych tworzyw sztucznych trafia do zastosowań długotrwałych, takich jak budowa pojazdów i maszyn, urządzenia elektryczne, artykuły gospodarstwa domowego i sprzęt sportowy, a także w budownictwie naziemnym i podziemnym. Kolejna jedna trzecia przetworzonych tworzyw sztucznych (około 4 miliony ton) trafia do zastosowań o krótkim cyklu życia, istotnych z punktu widzenia recyklingu, takich jak opakowania i niektóre zastosowania rolnicze. Wynika to z badania BKV „Przepływ materiałów z tworzyw sztucznych w Niemczech w 2025 r.”.
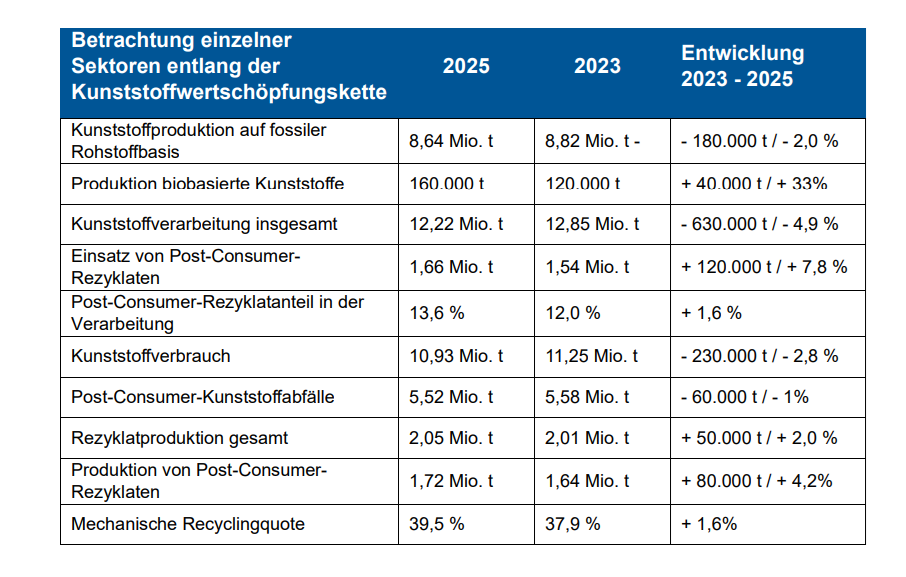
Badanie pokazuje również, że produkcja tworzyw sztucznych oparta na surowcach kopalnych spadła z 8,82 mln ton w 2023 r. do 8,64 mln ton w 2025 r. Ilość przetworzonych materiałów, w tym z wykorzystaniem materiałów pochodzących z recyklingu oraz ponownego wykorzystania produktów ubocznych, spadła z 12,85 do 12,22 mln ton. Zużycie tworzyw sztucznych w Niemczech zmniejszyło się z 11,25 do 10,93 mln ton. Po raz pierwszy od początku prowadzenia badań nieznacznie spadła również ilość odpadów z tworzyw sztucznych pochodzących od konsumentów – z 5,58 do 5,52 mln ton.
Gospodarka o obiegu zamkniętym: postępy przy znacznie mniejszym tempie rozwoju
Produkcja surowców wtórnych z odpadów pokonsumenckich i poprzemysłowych wzrosła z 2,01 mln ton w 2023 r. do 2,05 mln ton w 2025 r. Z tej ilości 1,72 mln ton stanowiły surowce wtórne pochodzące z odpadów pokonsumenckich. (PCR) Wykorzystanie surowców wtórnych pochodzących z odpadów pokonsumenckich wzrosło z 1,54 do 1,66 mln ton. Ich udział w przetwórstwie tworzyw sztucznych wzrósł z 12,0 do 13,6 procent. Ogółem ponad jedna piąta przetworzonej ilości tworzyw sztucznych pochodzi obecnie ze źródeł niekopalnych, takich jak materiały pochodzące z recyklingu lub ponownie wykorzystane produkty uboczne.
Tej tendencji nie można jednak utożsamiać z silnym wzrostem. Podczas gdy wykorzystanie testów PCR wzrosło o ponad 21 procent w latach 2021–2023, wzrost w latach 2023–2025 wyniósł niecałe osiem procent. Odpowiada to średniej rocznej stopie wzrostu wynoszącej około dziesięciu procent w poprzednim okresie oraz niecałych czterech procent w bieżącym okresie objętym badaniem. Całkowita produkcja materiałów pochodzących z recyklingu wzrosła w latach 2023–2025 jedynie o około dwa procent, czyli około jednego procenta rocznie. Dane te wskazują zatem na stagnację lub znacznie mniejszą dynamikę wzrostu.
Wskaźnik recyklingu rośnie, presja strukturalna utrzymuje się
Wskaźnik recyklingu mechanicznego odpadów z tworzyw sztucznych wzrósł z 37,9 procent w 2023 roku do 39,5 procent w 2025 roku. Wzrosła również produkcja tworzyw sztucznych pochodzenia biologicznego do około 160 000 ton. Zmiany te poszerzają bazę surowcową, ale nie zmieniają ogólnego obrazu sytuacji: transformacja w kierunku konkurencyjnej gospodarki o obiegu zamkniętym traci na tempie i pozostaje w tyle za wymaganą dynamiką.
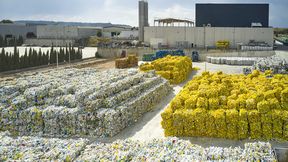
Presja strukturalna jest szczególnie widoczna na rynku materiałów pochodzących z recyklingu. Wykorzystanie materiałów pochodzących z recyklingu poużytkowego rośnie szybciej niż ich produkcja w Niemczech. Jednak zapotrzebowanie na te materiały jest w coraz większym stopniu zaspokajane przez tańsze importowane produkty, co osłabia sprzedaż droższych materiałów pochodzących z recyklingu krajowego.
Przyczynami presji cenowej są między innymi skomplikowane uwarunkowania biurokratyczne oraz wysokie koszty produkcji, energii i lokalizacji w Niemczech i Europie. W związku z tym importowane surowce wtórne, których pochodzenie nie zawsze da się wiarygodnie zweryfikować, mogą być cenowo bardziej atrakcyjne niż materiały produkowane w kraju, również dlatego, że niekoniecznie zostały wytworzone w porównywalnych warunkach ekologicznych. Dla krajowych przedsiębiorstw zajmujących się recyklingiem utrudnia to pełne wykorzystanie istniejących zakładów oraz inwestycje w pilnie potrzebne dodatkowe moce produkcyjne i infrastrukturę.
Stan na dzień: 20.11.2020 r.
Jest dla nas sprawą oczywistą, że w sposób odpowiedzialny obchodzimy się z danymi osobowymi użytkowników. Jeśli gromadzimy dane osobowe, przetwarzamy je zgodnie z obowiązującymi przepisami o ochronie danych. Szczegółowe informacje można znaleźć tutaj: Polityka prywatności.
Zgoda na wykorzystanie danych do celów reklamowych
Wyrażam zgodę na wykorzystywanie przez spółkę Vogel Communications Group GmbH & Co. KG, Max-Planck-Str. 7-9, 97082 Würzburg, Niemcy, oraz przez wszystkie spółki z nią powiązane w rozumieniu §§ 15 i nast. niemieckiej ustawy o spółkach akcyjnych AktG (dalej: Vogel Communications Group) mojego adresu e-mail do przesyłania mi newsletterów redakcyjnych. Lista spółek stowarzyszonych znajduje się tutaj.
Treść newslettera obejmuje produkty i usługi wszystkich wyżej wymienionych spółek, w tym na przykład czasopisma branżowe i książki specjalistyczne, wydarzenia i targi branżowe, a także produkty i usługi związane z wydarzeniami, oferty i usługi mediów drukowanych i wirtualnych, takie jak inne newslettery informacyjne, konkursy, kampanie leadowe, badania rynku online i offline, specjalistyczne portale internetowe i oferty e-learningowe. Jeśli pobrany został również mój osobisty numer telefonu, może być on wykorzystany do składania ofert dotyczących wymienionych wyżej produktów i usług wyżej wymienionych spółek oraz do badań rynkowych.
Moja zgoda obejmuje również przetwarzanie mojego adresu e-mail i numeru telefonu w celu porównania danych w celach marketingowych z wybranymi partnerami reklamowymi, takimi jak np. LinkedIn, Google i Meta. W tym celu Vogel Communications Group może przekazać wskazane dane w postaci zahashowanej partnerom reklamowym, a partnerzy ci mogą następnie wykorzystywać je w celu ustalenia, czy posiadam również konto w odpowiednich serwisach tych partnerów reklamowych. Grupa Vogel Communications wykorzystuje tę funkcję do celów retargetingu (upselling, cross-selling i budowanie lojalności klientów), tworzenia tzw. grup odbiorców podobnych (Lookalike Audiences) w celu pozyskiwania nowych klientów oraz jako podstawę do wykluczania odbiorców z bieżących kampanii reklamowych. Więcej informacji można znaleźć w sekcji „Porównanie danych w celach marketingowych” w polityce prywatności.
Jeśli otworzę na stronach internetowych chronione treści umieszczone na portalach Grupy Vogel Communications, w tym jej spółek stowarzyszonych w rozumieniu §§ 15 i nast. niemieckiej ustawy o spółkach akcyjnych AktG, muszę zarejestrować się, podając dodatkowe dane, aby uzyskać dostęp do tych treści. W zamian za bezpłatny dostęp do treści redakcyjnych, moje dane mogą być wykorzystywane zgodnie z niniejszą zgodą do tutaj określonych celów. Nie dotyczy to porównywania danych w celach marketingowych.
Prawo do wycofania zgody
Jestem świadomy(a), że w przyszłości mogę wycofać zgodę w dowolnym momencie. Wycofanie przeze mnie zgody nie ma wpływu na zgodność z prawem przetwarzania, którego dokonano na podstawie mojej zgody do momentu jej wycofania. Aby wycofać zgodę, mogę skorzystać z formularza kontaktowego dostępnego pod adresem https://contact.vogel.de/pl. Jeśli nie chcę już otrzymywać subskrybowanych przeze mnie newsletterów, mogę zrezygnować z subskrypcji naciskając w link znajdujący się na końcu newslettera. Więcej informacji na temat mojego prawa do wycofania zgody, a także konsekwencji wycofania zgody znajduje się tutaj: Polityka prywatności, sekcja Newslettery redakcyjne.
Konkurencyjność jest warunkiem koniecznym dla funkcjonowania obiegów zamkniętych
Schemat przepływu surowców jasno pokazuje, że same postępy w zakresie recyklingu i wykorzystania surowców wtórnych nie wystarczą. Gdy produkcja i przetwórstwo w Niemczech maleją, a krajowe surowce wtórne tracą konkurencyjność w stosunku do importowanych, pod presją znajdują się również inwestycje w sortowanie, recykling i przemysłowe obiegi zamknięte. Niezawodne warunki ramowe, konkurencyjne koszty energii i produkcji oraz zachęty do inwestycji i innowacji mają zatem kluczowe znaczenie dla dalszego rozwoju gospodarki o obiegu zamkniętym w Niemczech.
Najważniejsze wyniki analizy przepływów materiałowych na rok 2025
(Zdjęcie: BKV)
Analiza dynamiki rozwoju rynku materiałów pochodzących z recyklingu
Wykorzystanie surowców wtórnych pochodzących z odpadów pokonsumpcyjnych wzrosło o ponad 21 % w latach 2021–2023, ale w latach 2023–2025 wzrost ten wyniósł zaledwie niecałe 8 %. Tempo wzrostu znacznie spadło.
Średnia roczna stopa wzrostu wykorzystania surowców wtórnych pochodzących z odpadów wyniosła około 10% w latach 2021–2023, ale tylko niecałe 4% w latach 2023–2025.
W związku ze spadkiem ilości przetwarzanych tworzyw sztucznych o ponad 600 000 t w latach 2023–2025 produkcja recyklatów poprzemysłowych zmniejszyła się z około 370.000 ton w 2023 r. do około 330 000 ton w 2025 r.
Uwaga: O ile nie zaznaczono inaczej, wartości procentowe odnoszą się do całego dwuletniego okresu.